Véhicule de remplacement : quand votre assurance paie la location
Un accrochage, une panne lourde, un vol : du jour au lendemain, vous voilà sans voiture. Ce que beaucoup d'automobilistes ignorent, c'est que leur assurance peut financer un véhicule de remplacement, et que même lorsque leur contrat ne le prévoit pas, la location peut être remboursée s'ils ne sont pas responsables de l'accident.
En pratique, l'assureur fixe le plus souvent un plafond par jour de location, de l'ordre de 60 € TTC, pendant une durée maximale, fréquemment une vingtaine de jours. Vous louez où vous le souhaitez, vous transmettez les factures, et vous êtes remboursé.
Voici comment fonctionnent ces deux mécanismes, ce qu'ils couvrent réellement, et les démarches à suivre pour ne pas perdre votre droit au remboursement.
Deux façons d'obtenir une voiture de remplacement
Il faut distinguer deux situations, qui reposent sur des fondements différents :
- la garantie véhicule de remplacement de votre propre contrat, qui joue quelle que soit votre responsabilité, dans les limites prévues ;
- l'indemnisation par l'assureur du responsable, lorsque vous êtes victime d'un accident non responsable : la privation de votre véhicule est alors un préjudice à réparer.
Les deux peuvent se combiner : l'assistance vous dépanne les premiers jours, puis la suite de l'immobilisation est indemnisée au titre du préjudice.
La garantie véhicule de remplacement de votre contrat
Cette garantie figure le plus souvent dans le volet assistance du contrat auto, parfois en option payante. Elle met un véhicule à votre disposition lorsque le vôtre est immobilisé à la suite d'un événement couvert : panne, accident, incendie, vol.
Ses conditions varient fortement d'un assureur à l'autre. Trois points sont à vérifier dans vos conditions particulières :
- les événements couverts : certaines formules excluent la panne, ou ne jouent qu'au-delà d'une certaine distance du domicile, sauf option « 0 km » ;
- la durée : on rencontre fréquemment quelques jours en cas de panne, et une durée plus longue en cas d'accident ou de vol ;
- la catégorie : souvent une petite citadine, sauf garantie « catégorie équivalente ».
Accident non responsable : la location peut être remboursée
Lorsque vous n'êtes pas responsable de l'accident, vous avez droit à la réparation de l'ensemble de vos préjudices. Parmi eux figure la privation de jouissance de votre véhicule, c'est-à-dire le fait de ne plus pouvoir vous en servir pendant les réparations.
Concrètement, les frais de location d'une voiture de remplacement peuvent être pris en charge par l'assurance, sur présentation de justificatifs, même si votre propre contrat ne comporte aucune garantie de ce type. La prise en charge reste encadrée :
- la durée est en général calée sur la durée d'immobilisation technique retenue par l'expert, et non sur le délai réel du garage ;
- la catégorie doit être comparable à celle de votre véhicule : louer plus haut de gamme expose à un remboursement partiel ;
- le tarif doit rester raisonnable au regard des prix pratiqués.
Le bon réflexe : faire valider par votre assureur le devis de location et le plafond journalier remboursé avant de prendre le véhicule. C'est ce qui évite les mauvaises surprises au moment du remboursement.
Comment se passe le remboursement en pratique
Dans la plupart des cas, l'assureur ne vous fournit pas lui-même de voiture. Il vous indique un montant maximal par jour et un nombre de jours maximal. Un exemple courant : 60 € TTC par jour, dans la limite de 20 jours, soit 1 200 € au total.
- Vous choisissez librement votre loueur : agence de proximité, loueur premium, livraison à domicile.
- Vous avancez les frais de location, puis vous transmettez la facture à votre assureur, qui vous rembourse dans la limite du plafond.
- La durée peut être prolongée lorsque les réparations sont importantes, selon l'expertise et votre niveau de garantie, notamment en tous risques.
- Au-delà du plafond journalier, la différence reste à votre charge.
Quelle catégorie de véhicule pouvez-vous obtenir ?
C'est souvent là que le bât blesse. Le conducteur d'une berline ou d'une compacte premium se voit proposer une citadine d'entrée de gamme, ce qui n'a rien d'équivalent pour un usage professionnel ou familial.
Le principe, en cas d'accident non responsable, est celui d'un véhicule de catégorie équivalente à celui qui est immobilisé. Si votre voiture est une compacte premium, vous êtes fondé à demander un véhicule comparable. En revanche, lorsque la garantie de votre contrat prévoit expressément une catégorie inférieure, la différence de prix reste à votre charge si vous choisissez de monter en gamme.
Les démarches, étape par étape
- Remplissez un constat amiable sur place, signé par les deux conducteurs, avec un croquis précis.
- Déclarez le sinistre à votre assureur dans le délai prévu par votre contrat, en général cinq jours ouvrés, ramené à deux jours ouvrés en cas de vol.
- Appelez votre assistance si votre contrat comporte une garantie véhicule de remplacement : elle organise la mise à disposition.
- Faites-vous confirmer le plafond journalier et le nombre de jours pris en charge.
- Louez le véhicule de votre choix, avancez les frais, puis transmettez la facture à votre assureur pour être remboursé.
- Conservez toutes les pièces : constat, déclaration, rapport d'expertise, factures de location et de réparation.
Combien de temps faut-il prévoir ?
Les délais de réparation en carrosserie se comptent souvent en semaines, en particulier lorsque des pièces doivent être commandées. Or la prise en charge s'arrête généralement à la durée d'immobilisation fixée par l'expert, ou à la limite de votre garantie.
Si l'immobilisation se prolonge au-delà, il est plus économique de passer d'une location à la journée à une location à la semaine ou au mois, dont le tarif dégressif réduit fortement le coût de la période restant à votre charge.
Louer votre véhicule de remplacement chez BLACKLINE à Lyon
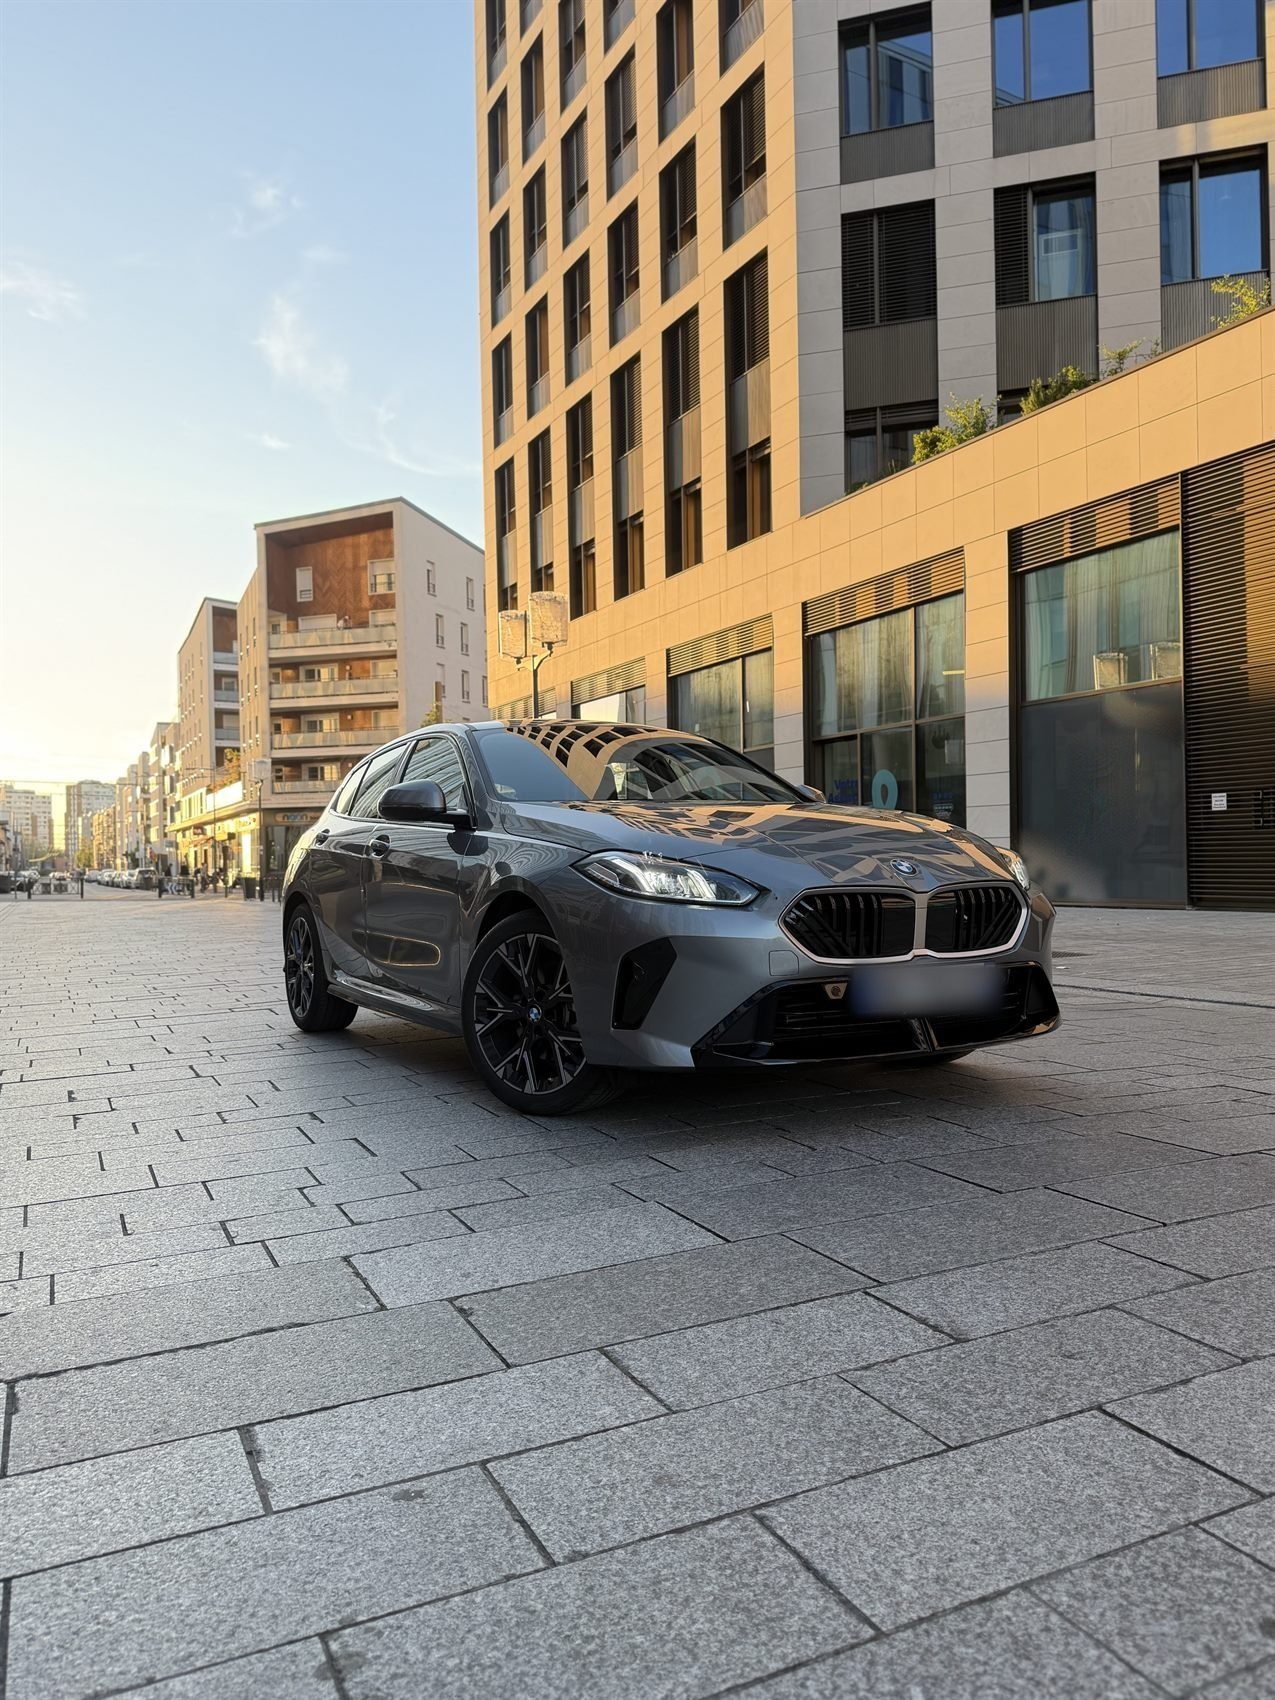
Si votre assureur vous rembourse sur justificatifs, ou si vous souhaitez un véhicule de meilleure catégorie que celui proposé par l'assistance, BLACKLINE met à disposition une BMW 120i M Sport Design récente, à Lyon et dans l'agglomération.
- Une facture détaillée (dates, véhicule, kilométrage, prix), conforme pour être transmise à votre assureur.
- Une livraison sur rendez-vous à votre domicile ou chez votre garagiste, dans tout notre secteur.
- Des tarifs dégressifs pour les immobilisations longues, détaillés sur notre page tarifs.
- Aucune condition d'ancienneté de permis, y compris pour un permis récent.
Combien vous restera-t-il à payer ? Sur une immobilisation de plusieurs semaines, nos tarifs dégressifs réduisent l'écart avec le plafond de votre assurance. Par exemple, avec un plafond de 60 € par jour et un tarif dégressif qui s'établirait à 70 € par jour, il ne vous resterait que 10 € par jour à régler pour rouler en BMW plutôt qu'en citadine d'entrée de gamme.
Communiquez-nous la durée d'immobilisation estimée par votre garage ou votre expert, ainsi que le plafond accordé par votre assureur : nous établissons un devis précis, et nous vous remettons une facture détaillée à transmettre pour votre remboursement.
Les garanties décrites varient d'un contrat à l'autre. Seules vos conditions générales et particulières font foi : en cas de doute, interrogez votre assureur.
Questions fréquentes
Mon assurance auto me donne-t-elle droit à une voiture de remplacement ?
Cela dépend de votre contrat et des circonstances. La garantie figure le plus souvent dans l'assistance ou en option, et un accident non responsable ouvre droit au remboursement de la location. Vos conditions particulières précisent les événements couverts, la durée et le montant.
Combien l'assurance rembourse-t-elle pour une voiture de location ?
Le plus souvent, l'assureur fixe un plafond par jour de location, de l'ordre de 60 € TTC, et un nombre de jours maximal, fréquemment une vingtaine. Ces montants varient d'un contrat à l'autre : faites-les-vous confirmer par écrit avant de louer.
Accident non responsable : qui paie la voiture de location ?
Lorsque vous n'êtes pas responsable, la privation de votre véhicule constitue un préjudice indemnisable. Les frais de location d'un véhicule de remplacement peuvent être remboursés sur factures, dans la limite du plafond journalier et de la durée accordés par l'assureur.
Combien de jours de location l'assurance prend-elle en charge ?
Souvent une vingtaine de jours en cas d'accident. Cette durée peut être prolongée lorsque les réparations sont importantes, selon l'expertise et votre niveau de garantie, notamment en tous risques. Elle est en général plus courte en cas de simple panne.
Puis-je choisir mon loueur ?
Oui, dans la plupart des cas. Lorsque l'assureur vous rembourse sur factures, vous louez où vous le souhaitez, vous avancez les frais, puis vous lui transmettez les factures. Seule l'assistance qui fournit directement un véhicule passe par ses propres partenaires.
Puis-je louer un véhicule premium avec le remboursement de l'assurance ?
Oui, à condition de régler vous-même la différence entre le prix de la location et le plafond remboursé. Avec un tarif dégressif sur plusieurs semaines, cet écart peut se limiter à quelques euros par jour.
Quels justificatifs conserver pour être remboursé ?
Le constat amiable, la déclaration de sinistre, le rapport d'expertise, la confirmation écrite du plafond accordé, la facture de location détaillée (dates, véhicule, prix) et la facture de réparation du garage.